Gestión de finanzas personales
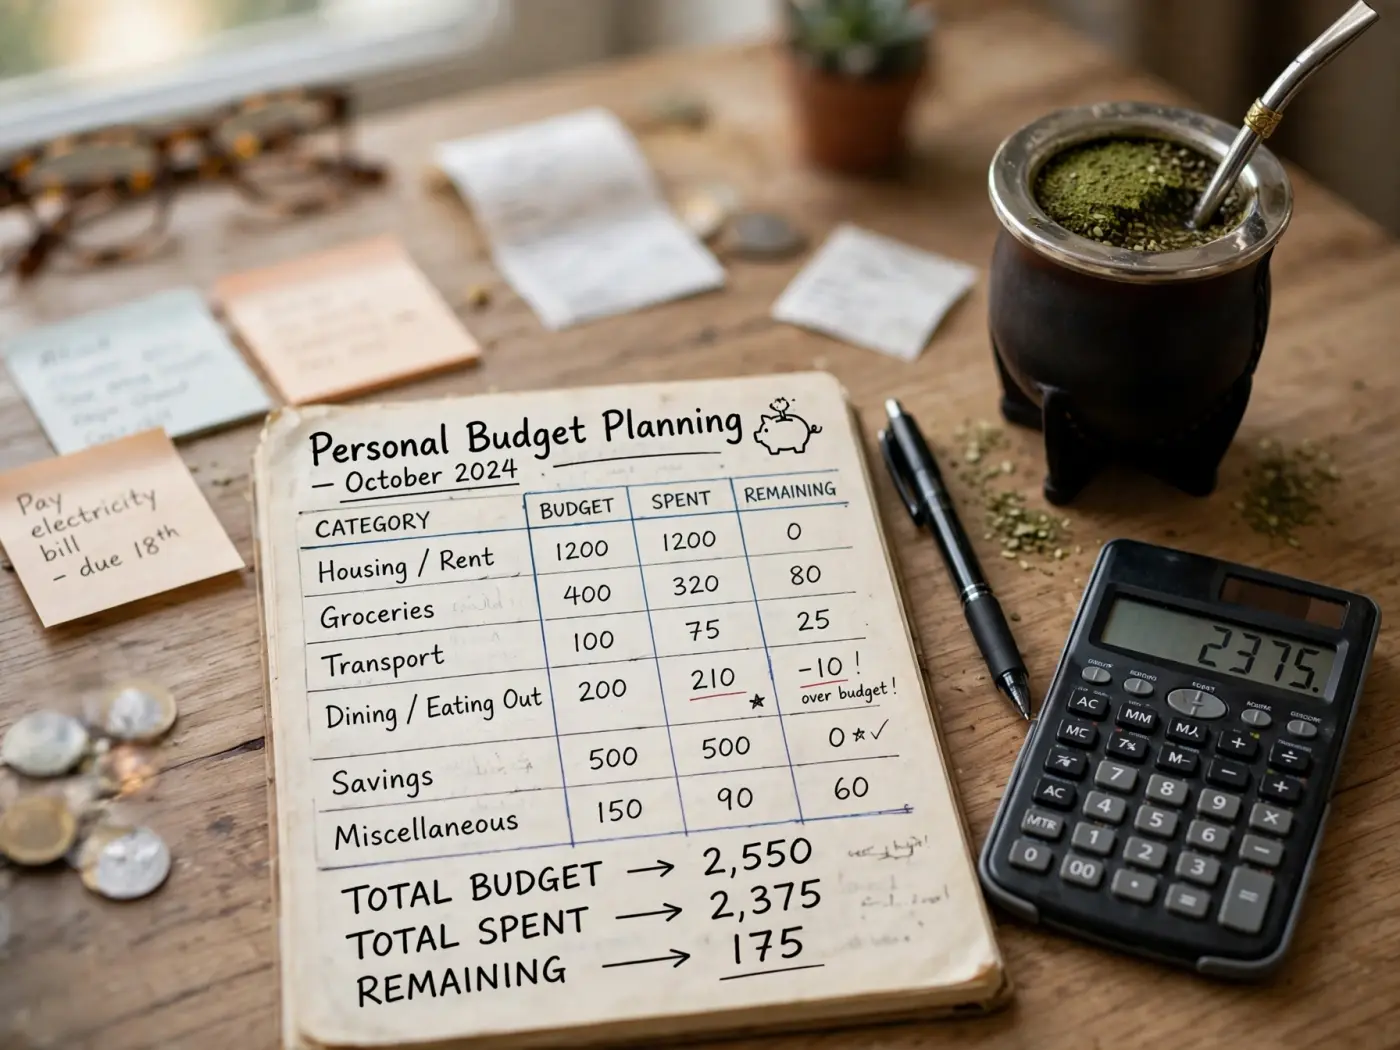
Gestionar las finanzas personales significa tomar el control de su dinero de manera consciente y organizada. En un contexto como el argentino, donde la inflación, las variaciones en el tipo de cambio y los cambios en las condiciones económicas son parte de la vida cotidiana, contar con un presupuesto claro y hábitos financieros sólidos puede marcar una diferencia significativa en su bienestar económico.
En esta página le presentamos conceptos y métodos que pueden resultarle útiles para organizar sus finanzas. Recuerde que cada situación es particular, y que en Finanzas con Criterio podemos acompañarlo con un análisis personalizado si lo necesita.
Métodos para armar un presupuesto
Un presupuesto es, en esencia, un plan que establece cómo se distribuyen los ingresos entre las distintas categorías de gasto y ahorro. Existen varios métodos, y el mejor es aquel que usted pueda sostener en el tiempo:
- Método 50/30/20: se asigna aproximadamente un 50 % de los ingresos a necesidades básicas (vivienda, servicios, alimentación), un 30 % a gastos personales o discrecionales y un 20 % al ahorro o pago de deudas. Estas proporciones son orientativas y deben adaptarse a la realidad de cada persona.
- Presupuesto por categorías: se definen categorías específicas (alquiler, supermercado, transporte, salud, educación, esparcimiento, ahorro) y se asigna un monto máximo a cada una. Requiere un seguimiento más detallado, pero ofrece mayor control.
- Presupuesto base cero: cada peso de ingreso se asigna a una categoría antes de comenzar el mes, de modo que la diferencia entre ingresos y gastos planificados sea cero. Esto no significa gastar todo, ya que el ahorro es una categoría más dentro del plan.
Independientemente del método elegido, el primer paso siempre es el mismo: registrar durante al menos un mes todos los ingresos y gastos reales para tener una base concreta sobre la cual trabajar.
El fondo de emergencia
Un fondo de emergencia es una reserva de dinero destinada exclusivamente a cubrir imprevistos: una reparación urgente, un problema de salud, la pérdida temporal de un ingreso. No es un fondo para vacaciones ni para oportunidades de compra; su función es protegerlo de situaciones que, sin esa reserva, lo obligarían a endeudarse.
Como referencia general, se suele recomendar acumular entre tres y seis meses de gastos esenciales. Sin embargo, en un contexto de alta inflación como el argentino, es importante considerar que el poder adquisitivo de esa reserva puede erosionarse con el tiempo. Por eso, la elección del instrumento donde se mantiene el fondo (cuenta remunerada, plazo fijo a corto plazo, fondo money market, entre otros) merece una evaluación cuidadosa en función de la liquidez y la preservación del capital.
Manejo de deudas y cuotas
No todas las deudas son iguales. Un crédito hipotecario a tasa regulada tiene características muy diferentes a un saldo financiado de tarjeta de crédito con intereses elevados. Para gestionar las deudas de manera ordenada, considere los siguientes puntos:
- Identifique todas sus deudas: monto total, tasa de interés, cuota mensual y plazo restante.
- Priorice las deudas más costosas: aquellas con tasas de interés más altas suelen ser las que más conviene cancelar primero, ya que generan un costo financiero mayor con el tiempo.
- Evite financiar gastos corrientes con deuda: si recurre al crédito de manera sistemática para cubrir gastos del mes, es probable que el presupuesto necesite un ajuste.
- Evalúe las cuotas sin interés con criterio: en un contexto inflacionario, las cuotas fijas sin interés pueden resultar convenientes para ciertos gastos planificados, pero solo si el monto total de cuotas comprometidas no supera su capacidad de pago mensual.
El efecto de la inflación en el presupuesto familiar
La inflación impacta de manera directa en el presupuesto porque los precios de los bienes y servicios aumentan, mientras que los ingresos no siempre se ajustan al mismo ritmo ni en el mismo momento. Esto significa que un presupuesto armado en enero puede quedar desactualizado en marzo si no se revisa periódicamente.
A continuación, se muestra un ejemplo puramente ilustrativo de cómo la inflación puede afectar un presupuesto mensual a lo largo de un semestre:
| Categoría | Mes 1 | Mes 3 | Mes 6 |
|---|---|---|---|
| Alquiler | $150.000 | $157.500 | $172.500 |
| Supermercado | $120.000 | $132.000 | $150.000 |
| Servicios (luz, gas, agua, internet) | $45.000 | $50.000 | $60.000 |
| Transporte | $30.000 | $33.000 | $38.000 |
| Total estimado | $345.000 | $372.500 | $420.500 |
Ejemplo ilustrativo. Los montos y porcentajes de aumento son ficticios y se utilizan únicamente para mostrar el concepto. No representan valores reales ni proyecciones.
Como se observa en el ejemplo, el gasto total puede aumentar de manera significativa en pocos meses. Esto refuerza la importancia de revisar el presupuesto con frecuencia y de contemplar un margen para absorber estos incrementos.
Limitaciones
- La información de esta página tiene carácter educativo e informativo. No constituye asesoramiento financiero personalizado.
- Cada situación personal es diferente; los métodos y conceptos aquí descritos deben adaptarse a su contexto particular.
- Finanzas con Criterio no administra dinero, no ejecuta operaciones y no garantiza resultados.